Monopoli Kantor Akuntan Publik Big Four Dikaji Berdasarkan Undang-Undang Akuntan Publik

Oleh: Harry Andrian Simbolon, SE., M.Ak., M.H., QIA., Ak., CA., CPA., CMA, CIBA, ASEAN CPA
Profesi Akuntan Publik merupakan suatu profesi yang jasa utamanya adalah jasa asurans dan hasil pekerjaannya digunakan secara luas oleh publik sebagai salah satu pertimbangan penting dalam pengambilan keputusan. Dengan demikian, profesi Akuntan Publik memiliki peranan yang besar dalam mendukung perekonomian nasional yang sehat dan efisien serta meningkatkan transparansi dan mutu informasi dalam bidang keuangan. Akuntan Publik tersebut mempunyai peran terutama dalam peningkatan kualitas dan kredibilitas informasi keuangan atau laporan keuangan suatu entitas. Dalam hal ini Akuntan Publik mengemban kepercayaan masyarakat untuk memberikan opini atas laporan keuangan suatu entitas. Dengan demikian, tanggung jawab Akuntan Publik terletak pada opini atau pernyataan pendapatnya atas laporan atau informasi keuangan suatu entitas, sedangkan penyajian laporan atau informasi keuangan tersebut merupakan tanggung jawab manajemen.
Read more of this post

Regional Comprehensive Economic Partnership

Oleh: Harry Andrian Simbolon, SE., M.Ak., M.H., QIA., Ak., CA., CPA., CMA, CIBA, ASEAN CPA

Regional Comprehensive Economic Partnership (“RCEP”) adalah perjanjian perdagangan bebas (Free Trade Agreement (“FTA”)) antara sepuluh negara anggota Perhimpunan Bangsa-Bangsa Asia Tenggara (“ASEAN”) (Brunei, Kamboja, Indonesia, Laos, Malaysia, Myanmar, Filipina, Singapura, Thailand, Vietnam) dan lima mitra FTA (Australia, Cina, Jepang, Selandia Baru, dan Republik Korea).[1] Kemitraan ini didirikan karena negara-negara di kawasan Asia Timur memiliki hubungan perdagangan dan ekonomi yang berkembang pesat satu sama lain melalui perjanjian perdagangan bebas. ASEAN memiliki perjanjian perdagangan bebas dengan enam mitra yaitu Republik Rakyat Tiongkok (“ACFTA”), Republik Korea (“AKFTA”), Jepang (“AJCEP”), India (“AIFTA”) serta Australia dan Selandia Baru (“AANZFTA”).

Read more of this post

Regulatory Impact Analysis UU Cipta Kerja

Oleh: Harry Andrian Simbolon, SE., M.Ak., M.H., QIA., Ak., CA., CPA., CMA, CIBA, ASEAN CPA

Regulatory Impact Assessment (kadang disebut juga Regulatory Impact Analysis) atau disingkat menjadi RIA, merupakan suatu metode yang digunakan dalam penyusunan suatu aturan yang secara prinsip dapat mengakomodasi langkahlangkah yang harus dijalakan dalam penyusunan suatu aturan. Metode ini mulai popular di awal tahun 2000-an, dan banyak digunakan di negara-negara maju. Analisis kebijakan adalah disiplin ilmu sosial terapan adalah disiplin ilmu sosial terapan yang menggunakan berbagai metode penelitian dan argument untuk mengasilkan dan memindahkan informasi relevan dengan kebijakan sehingga dapat dimanfaakan di tingkat politik dalam rangka memecahkan masalah-masalah kebijakan.

Read more of this post

Cost Benefit Analysis UU Cipta Kerja

Oleh: Harry Andrian Simbolon, SE., M.Ak., M.H., QIA., Ak., CA., CPA., CMA, CIBA, ASEAN CPA

Cost Benefit Analysis atau yang sering disebut dengan CBA merupakan metode untuk meninjau atau menilai suatu kebijakan dengan mengukur segala dampaknya berdasarkan satuan moneter (uang). Dalam menilai suatu kebijakan, CBA mempertimbangkan seluruh biaya yang ditanggung dan manfaat yang dirasakan oleh masyarakat. Oleh karenanya, beberapa pihak merujuk hal ini sebagai analisis manfaat-biaya sosial. Secara umum, CBA bertujuan untuk membantu pengambilan kebijakan sosial dan meningkatkan manfaat sosial, atau lebih teknis lagi, meningkatkan alokasi sumber daya yang lebih efisien.

Read more of this post

Peranan Hukum dalam Pembangunan Ekonomi

Oleh: Harry Andrian Simbolon, SE., M.Ak., M.H., QIA., Ak., CA., CPA., CMA, CIBA, ASEAN CPA

Hukum telah menjadi kerangka kerja dalam membangun kebijakan pembangunan ekonomi suatu negara. Hukum dan pembangunan adalah sebuah bidang keilmuan yang mengeksplorasi hubungan antara hukum dan kemajuan ekonomi dan sosial. Dalam tulisan ini akan disajikan teori umum hukum dan pembangunan (“teori umum”). Teori umum terdiri dari dua bagian: bagian pertama menetapkan parameter disiplin hukum dan pembangunan dengan memperjelas konsep konstituen “hukum” dan “pembangunan”; bagian kedua menjelaskan hubungan kausal antara hukum dan pembangunan melalui “mekanisme dampak regulasi”, yaitu mekanisme di mana hukum berdampak pada pembangunan, dengan mengacu pada kerangka kelembagaan dan kondisi sosial ekonomi.

Read more of this post

Good Corporate Governance Dalam Pasar Modal

Oleh: Harry Andrian Simbolon, SE., M.Ak., M.H., QIA., Ak., CA., CPA., CMA, CIBA, ASEAN CPA

Tata kelola perusahaan yang baik atau lebih dikenal dengan Good Corporate Governance (GCG) adalah salah satu pilar dari sistem ekonomi pasar yang berkaitan erat dengan kepercayaan, baik terhadap perusahaan yang melaksanakannya maupun terhadap iklim usaha. Penerapan GCG mendorong terciptanya persaingan yang sehat dan iklim usaha yang kondusif. Oleh karena itu diterapkannya GCG oleh perusahaan-perusahaan di Indonesia sangat penting untuk menunjang pertumbuhan dan stabilitas ekonomi yang berkesinambungan. Penerapan GCG juga diharapkan dapat menunjang upaya pemerintah dalam menegakkan good governance pada umumnya di Indonesia.

Read more of this post

Akuntansi Bisnis Digital

Oleh: Harry Andrian Simbolon, SE., M.Ak., M.H., QIA., Ak., CA., CPA., CMA, CIBA, ASEAN CPA

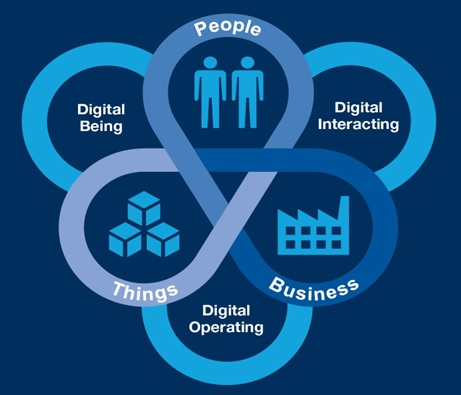
Dunia berubah dengan cepat, perusahaan yang tidak mampu mengikuti perubahan tersebut akan tergilas dengan sendirinya, tak terkecuali dalam hal adopsi digital. Bagi Perusahaan yang telah mengadopsi pendekatan digital dalam proses bisnisnya tentunya akan berdampak pula pada aspek akuntansi. Digitalisasi yang terus menerus bermetamorfosis membuat para akuntan harus semakin agile dalam memahami setiap transaksi yang ada. Kenyataannya transaksi yang mungkin awalnya sederhana menjadi abu-abu oleh skema bisnis yang kompleks. Katakanlah seperti cloud computing yang sebenarnya tidak ada asetnya bagaimanapun akan susah diakui sebagai aset takberwujud namun dalam perjanjiannya tertulis entitas diberikan kontrol akses, atau digital inventory yang perlu dipahami secara mendalam apakah memenuhi kriteria pengakuan sebagai persediaan atas hanya sebagai agent saja. Hal-hal seperti inilah yang akan kita bahas secara mendalam pada tulisan ini.

Read more of this post

Kompleksitas Standar Akuntansi Baru: Siapa Yang Diuntungkan?

Oleh: Harry Andrian Simbolon., SE., MAk., QIA., Ak., CA., CPA., CMA., CIBA., ASEAN CPA

Akuntan perusahaan sekarang ini pasti sedang luar biasa sibuk menerapkan standar akuntansi baru yang mulai berlaku di tahun 2020 ini, yaitu PSAK 71 Instrumen Keuangan, PSAK 72 Pendapatan dari Kontrak dengan Pelanggan, dan PSAK 73 Sewa. Pada tahap dengar pendapat publik sebelum standar-standar ini disahkan saja, diskursus yang terjadi sudah sangat dinamis, pro dan kontra datang silih berganti, bahkan beberapa asosisasi industri juga ikut turun tangan, sampai penundaan implementasipun terjadi. Ketika berlaku efektif inilah kegelisahan selama ini benar-benar dirasakan. Read more of this post